2026《具身智能发展报告》解读:模型未收敛、洗牌已启动 | 附下载链接

2026-11-04
当资本热度与落地现实之间出现明显落差,具身智能正站在从“技术验证”走向“商业验证”的关键节点。中国信通院与清华大学电子工程系联合发布的《具身智能发展报告(2026年)》给出了一组清醒的判断:产业长期价值明确,但短期泡沫正在挤出,真正能穿越周期的,是那些能把数据、模型、本体与场景跑通闭环的企业。

本文提炼报告六大核心洞察,直击具身智能产业2026年的真实温度与未来走向。


扫码即可下载《具身智能发展报告(2026)》


图片


01

核心洞察一:产业“热中有冷”,洗牌已经启动


报告用“热中有冷”四个字概括2026年具身智能的基本面。

热的一面:2026年上半年国内具身智能赛道融资总额达935亿元,仅半年就超过2025年全年的735亿元,同比增长约5倍;百亿估值企业增至20家;2026年上半年全球人形机器人出货量超过2.2万台,五家国内整机厂商合计占比超过86%。

冷的一面:出货不等于上岗。2026年上半年国内公开披露的中标项目中,教育科研机构占比约55.5%,政府及公共平台约20.6%,工业及技术型企业仅约21.1%。相当比例的设备仅用于展厅接待或活动演示,月均开机天数不足10天的情况并不少见。表演租赁市场上,人形机器人日租金从2025年初约2万元降至2026年的千元级,跌幅八至九成;二手市场上部分旧款工程样机残值缩水接近九成。

更直接的信号来自经营端:越疆科技2026上半年营业收入3.16亿元,同比增长106.6%,净亏损却扩大至1.08亿元,同比增幅163.8%,收入仍主要来自传统协作机器人业务。A股超500家上市公司半年报提及具身智能,但披露相关业务收入的仅个位数。一星机器人成立5个月即解散,行业洗牌已经从预期变成现实。

市场端已完成对技术价值的提前定价,产业端仍处于从技术验证向商业验证过渡的初期阶段。泡沫褪去之后,沉淀下来的是经过考验的技术、产能和供应链。

02

核心洞察二:模型路线远未收敛,世界模型成为最大变量


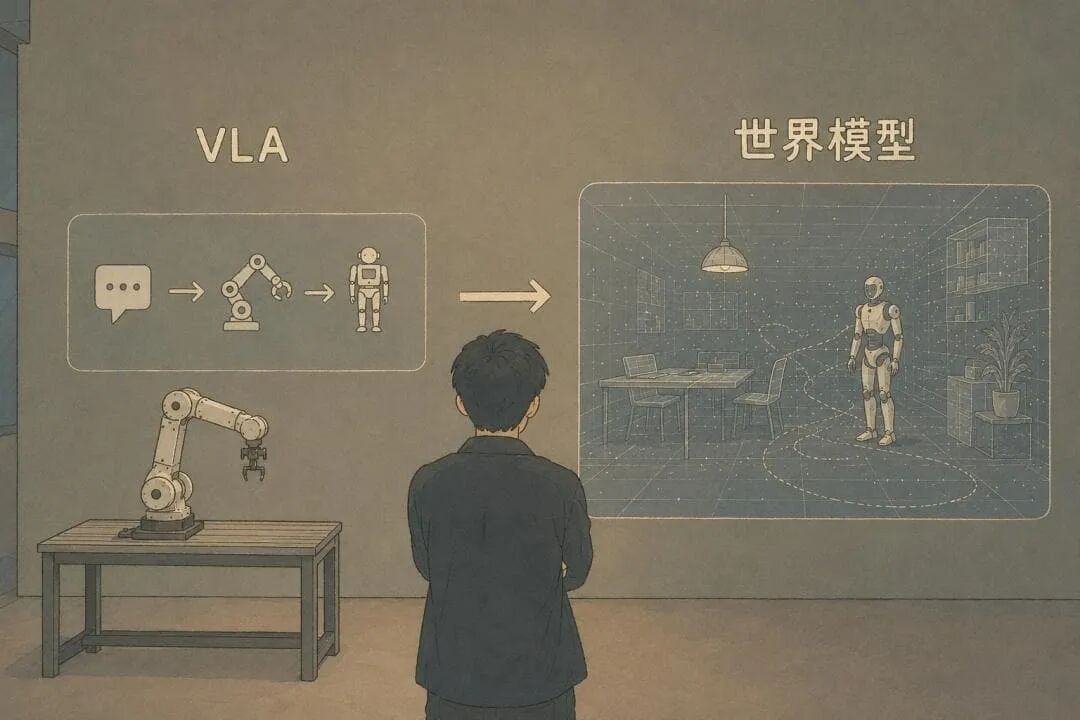
2026年,能够统一“感知—决策—执行”闭环的主导架构仍未出现。行业正沿着三个方向同步探索:

方向一:延续VLA,探索扩展定律。 美国GeneralistAI的GEN-1模型经过50万小时数据预训练后,仅需1小时机器人数据就能学会折叠衬衫等全新任务,平均成功率达99%;GEN-1.5进一步将适配成本压缩至单次演示。但报告同时指出,具身智能难以简单复刻大语言模型的扩展定律——机器人数据天然异构,简单扩大数据规模并不必然带来性能提升。

方向二:融合世界模型,补齐物理认知短板。 世界模型的价值在于两方面:一是从海量缺乏动作标注的人类视频中学习物理交互行为,拓展可用数据基础;二是让机器人在“脑海”中预演动作后果,减少对昂贵真机示范的依赖。英伟达DreamZero在同一扩散过程中联合生成未来视频和动作,在未见物体和环境上平均任务进度达62.2%,相比π0.5提升34.8%。生数科技MotuBrain、极佳视界GigaBrain-0.5M+等国内团队也在这一方向密集突破。

图片

方向三:探索全身移动操作控制,端到端向底层运控延伸。Figure AI的Helix 02通过1000小时数据预训练学习底层控制器System 0,直接替代约11万行手工编写的C++控制代码;英伟达SONIC基于超过700小时人体动捕数据训练通用运动基础模型,可作为标准化控制接口与VLA协同。

技术路线之争远未终结,而这场争论本身,正是技术走向成熟的必经阶段。关注具备技术适应性与前瞻视野的团队,灵活性比暂时的性能优势更重要。


03

核心洞察三:数据双线供给,从“零”逐条生产的硬仗


报告给出了一个关键测算:要实现机器人“ChatGPT时刻”,模型需要千万小时级有效数据。但具身智能无法沿用互联网存量数据——视觉、动作、关节扭矩、力触觉等多模态交互数据从未被系统性记录,只能从零逐条生产。

当前数据供给沿两条路线并行:

仿真合成数据持续推进Sim-to-Real迁移。上海人工智能实验室SIM1面向可变形物体构建物理对齐的数据引擎,真实场景零样本成功率达90%;清华大学与斯坦福联合提出的Ctrl-World支持策略在想象空间中闭环评估,对陌生指令的执行成功率由38.7%提升至83.4%。

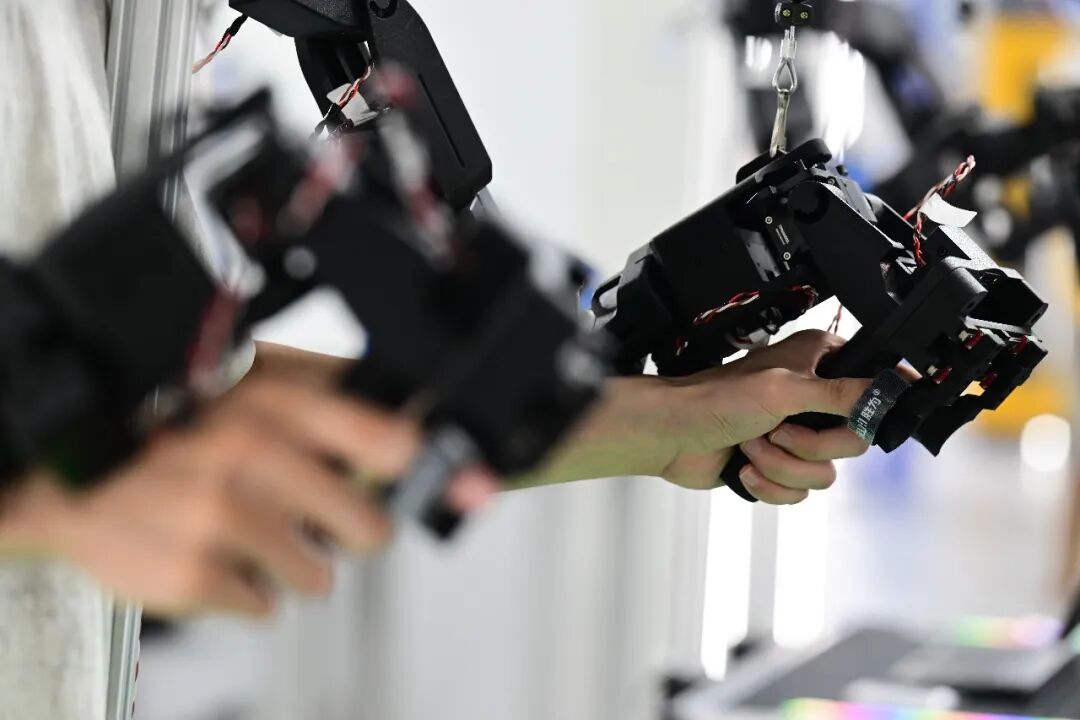
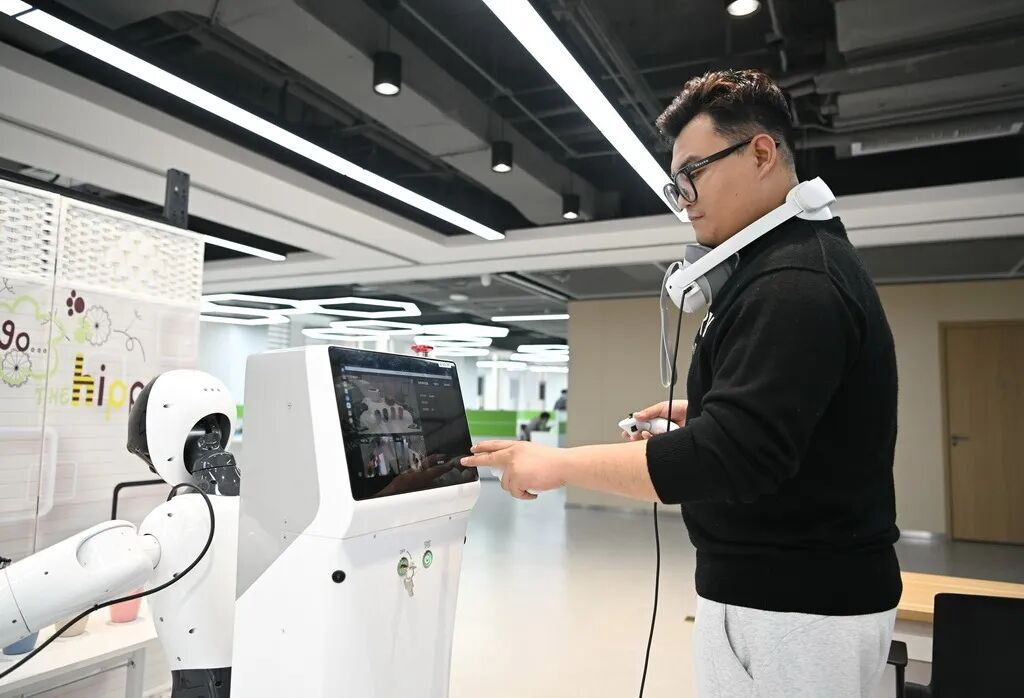
真实数据沿真机数据和无本体数据双线供给。一方面,从单一成功演示向多样化质量分布演进,挖掘失败恢复与部署回流数据价值——Physical Intelligence的π0.7采用高质量遥操作、低质量和失败遥操作数据,标注质量评分与错误标签作为监督信号;另一方面,从固定工位走向开放式采集环境,京东使用头戴式设备JoyEgoCam形成1680小时开源人类第一人称视角数据集EgoLive,清华大学RDT采用超1万小时家庭场景UMI数据集预训练,无需后训练即可实现跨本体泛化部署。

图片

工程化平台也在加速沉淀。截至2026年6月底,全国建成启用超70家具身智能训练场,覆盖国内超半数省份。数据流通沿交易与合规展开探索:京东发布具身智能数据交易平台,鹿明机器人推出FastUMI Pro数据超市,箸境智能在江苏省数据交易所完成全国首单具身智能数据集场内交易。

04

核心洞察四:应用从“表演”走向“干活”,二八原则渐显


2026年上半年全球人形机器人出货中,文娱商演和科教数采合计占比超过60%,导览导购约占19%,智能制造和仓储物流分别约占13%和5%。但结构正在变化——具身智能应用呈现出“由展示体验向实际使用、由单点验证向规模应用”逐步深化的特征。

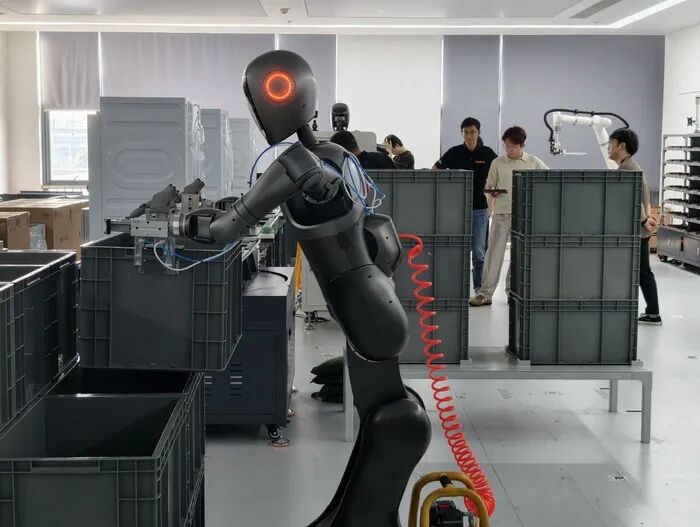
工业制造领域,BMW在德国莱比锡和美国斯帕坦堡工厂开展人形机器人生产应用测试,验证零部件搬运、生产物流等任务的系统适配和连续作业能力。

图片

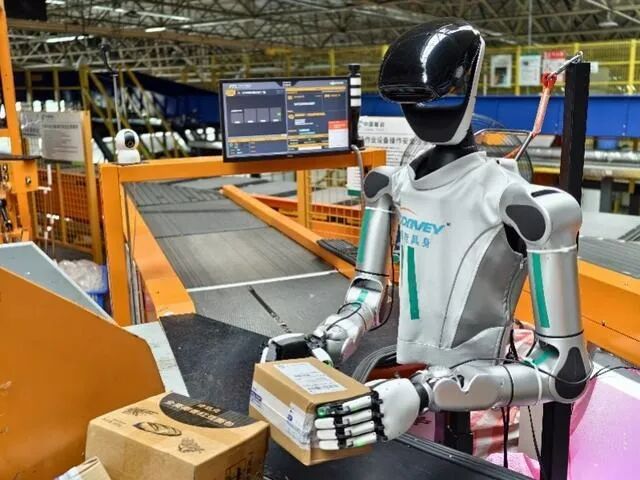
物流仓储领域,Figure AI三台F.03机器人通过自主轮换充电实现连续作业超过200小时,累计处理约24.96万件包裹;自变量机器人在真实物流包裹分拣任务中直播一小时,分拣包裹1816件。

图片

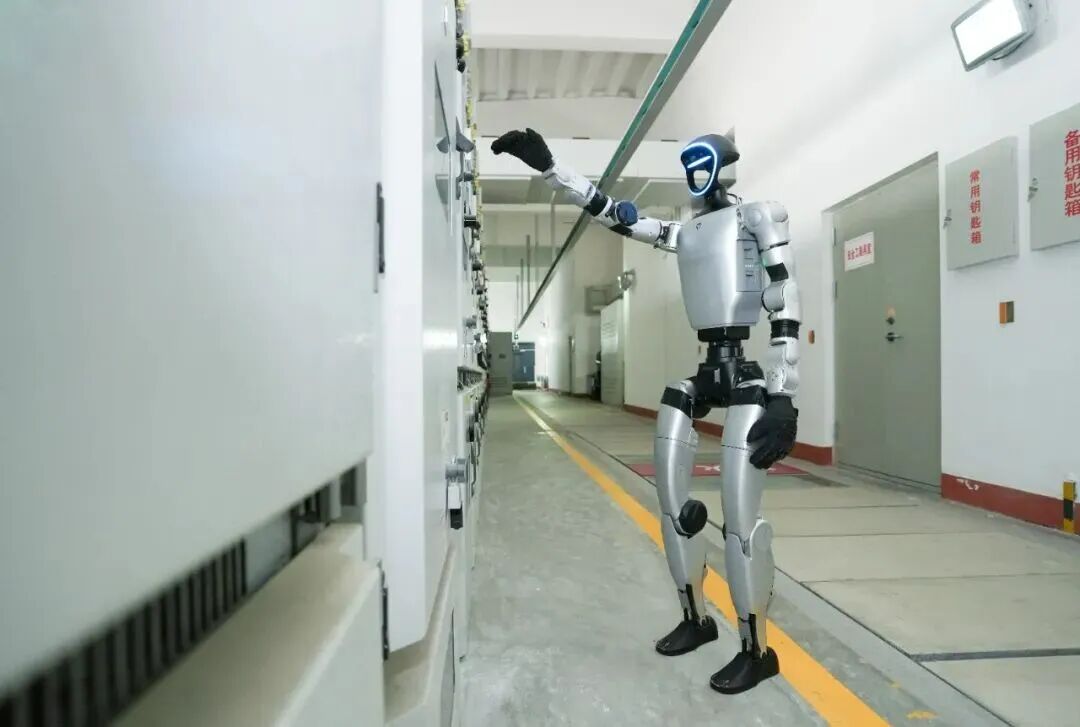
能源电力领域,南方电网基于电力具身大模型研发的机器人已在深圳、广州多座变电站试点运行,可自主完成开关柜巡检、红外测温等作业。

图片

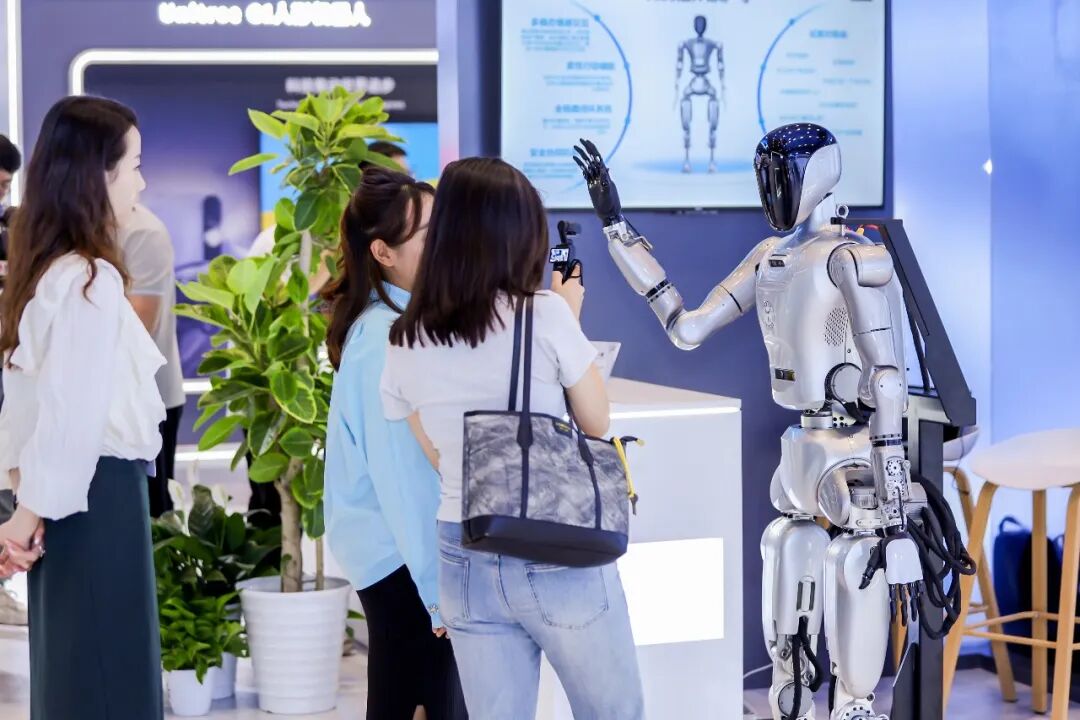
商业服务领域,京东MALL将机器人应用于迎宾、导购、理货和门店服务,乐聚机器人在江苏银行苏州分行全程参与迎宾接待、需求识别、业务分流等完整服务流程。

图片

报告判断,未来相当长一段时期内,“边成熟、边落地”将成为更现实的发展路径。八成的产业资源仍将集中于巡检、安防、工业搬运、物流仓储、柔性装配、质量检测等确定性较强的场景;剩余二成的探索将面向家庭服务、养老陪护、复杂公共服务等开放环境。

05

核心洞察五:商业模式加速分化,“卖铲子”环节率先兑现收入


报告指出,具身智能的变现路径正沿产业链各环节加速分化,但多数环节仍处于“增长已成立、盈利未建立”的探索阶段。

数据环节是最先闭环的环节。真实数据交易按采集条数或有效时长出售,鹿明机器人数据超市以100条为一个产品,单个产品售价百余元;遥操作真机数据价格在数百到上千元不等。仿真合成数据以不同计费逻辑拓展收入边界,光轮智能以数据帧数为核心计费方式,服务英伟达、谷歌、FigureAI、比亚迪等头部团队,据其披露2025年全年营收实现10倍增长。

图片

模型环节整体处于早期,价值主要通过整机溢价、订阅服务和生态绑定间接变现。SkildAI将其基础模型Skild Brain通过云端API授权给机器人厂商,已有越南VinDynamics付费集成到工业人形机器人;蚂蚁集团灵波科技开源LingBot-VLA及后训练代码,已与星海图、松灵、乐聚等主流本体厂商完成适配。

本体环节当前以整机销售与租赁双轨并行。1X公司NEO提供每月499美元机器人进家方案,自变量机器人与58同城合作推出智能保洁服务,深圳地区3小时定价149元。美国Robonow Global对外出租宇树G1机器人,每台日租费用3000美元。

场景解决方案正在落地初期。银河通用机器人在北京十余家合作药店承担盘点、补货、取送、打包全流程,单店日处理订单200至300单;千寻智能与京东达成战略合作,千寻Moz机器人在京东MALL线下门店担任咖啡制作服务员。

数据、模型、人才培训等“卖铲子”环节率先兑现收入,整机出货量快速扩张,租赁、订阅等新模式开始萌芽——但成熟闭环尚未形成,场景落地仍是最终试金石。


06

核心洞察六:标准与安全,从“建框架”走向“落地实施”


报告特别强调,具身智能正处在由技术验证迈向规模化落地的关键节点,标准建设迎来黄金窗口期。

2026年,工信部人工智能标准化技术委员会WG6具身智能组先后发布《具身智能基准测试方法》和《具身智能数据集质量要求及评价方法》两份行业标准,标志着行业标准在评测、数据集质量两大产业急需方向实现零的突破。我国牵头的《具身智能系统框架及能力要求》于2025年12月在国际电信联盟正式发布,首次在国际层面明确具身智能定义;2026年2月,ITU-T批准成立具身智能标准焦点组,由我国专家担任主席,已吸引五大洲39个国家、120余家机构参与。

但挑战同样明显:标准协同机制不健全,热点方向出现国家标准和行业标准多头布局、内容交叉;检验检测基础设施不完善,“标准—检测—认证—采信”闭环尚未打通;出海认证只能“拼装”既有规则,智能化水平、作业能力等核心维度缺乏认证依据。

安全治理方面,报告指出安全将从“事后检测”走向“设计内生”——安全约束直接进入数据采集、模型训练、规划决策和动作执行过程,使机器人能够在行动前评估风险、行动中监测风险、行动后总结风险。中国太保产险已推出全国首单遵循6S全周期标准的具身机器人综合保险,但由于缺乏历史数据与统一风险评估标准,风险识别与精准定价仍是难点。

标准与安全不是产业落地的“配套项”,而是规模化交付的前置门槛。谁能率先在标准与安全体系上形成话语权,谁就能在下一阶段的产业竞争中占据主动。


07

结语


站在2026年回望,具身智能正在经历一场比互联网革命更为深远的变革——人工智能从数字世界的“认知智能”向物理世界的“行动智能”跨越。但这条道路注定漫长:模型路线尚未收敛,数据仍需从零逐条生产,场景落地远小于出货,商业闭环仍在探索。

报告给出的判断清醒而务实:具身智能的发展不会以一次技术突破突然完成,而更可能呈现螺旋式上升、渐进式演化的特征。 未来两三年,行业将通过市场竞争淘汰缺乏真实价值的企业和模式,完成首轮出清;真正能够解决泛化、可靠性、成本和数据闭环问题的企业,将获得更多资源。

最大的赢家,很可能不仅是技术的领先者,更是那些能深刻理解产业节奏、精准定位自身生态位,并能在复杂风险中构建起持续迭代能力和强大商业护城河的企业。


分享
下一篇:这是最后一篇
上一篇:这是第一篇