央行等部门出台19项举措支持AI与算力融资:“Token贷”来了,银行开始看数据放款
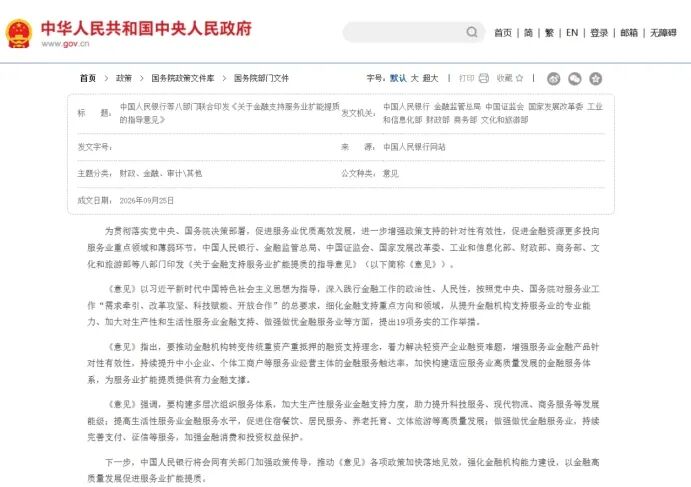
翻译一下就是:银行不能再只看厂房、土地和设备了。
要求积极满足人工智能技术研发、高质量数据集建设、应用场景拓展等领域的融资需求,同时为全国算力布局、智算云服务体系等数字基础设施提供中长期融资支持。
融资工具也不限于贷款,信贷、债券、股权都可以用。
现状:服务业融资的结构性落差
服务业占GDP比重超过六成,但信贷资源长期向制造业和房地产倾斜。
AI企业多为轻资产、长周期主体,钱主要花在算力采购、研发人力与数据集建设上,缺少银行惯常认定的抵押物。
这种错配不是小问题。
广州市海珠区投资促进局的一位科长说得直白:这些企业在商业化进程中是急先锋,但传统信贷风控语言读不懂它们的价值。银行看重的是实物资产,而它们的资产是代码。
正是在这个背景下,八部门联合印发了《关于金融支持服务业扩能提质的指导意见》,从三方面提出19项务实举措,明确要求“推动转变传统重资产重抵押的融资支持理念”。
政策回应:19条举措中的AI与算力专项安排
这份文件把AI和算力放在了相当突出的位置。
人工智能技术研发、高质量数据集建设、应用场景拓展、产业生态培育,这些都被列为融资需求的重点方向。
全国算力布局、边缘算力建设、智算云服务体系,被纳入中长期融资支持范围。
融资工具也不限于银行贷款,文件鼓励综合运用信贷、债券、股权等多种工具,支持“人工智能+软件”、智能编程、工业软件、基础软件生态、开源社区、智能体即服务、模型即服务等新业态。
同时,文件对风控提出了明确要求:要“明晰数据收集和交互边界”,运用AI、大数据构建适配轻资产特征的风控模型,并加强信贷资金流向监控。
市场先行:“Token贷”“算力贷”的落地数据
有意思的是,政策是9月底出台的,但市场的动作早就跑在了前面。
2026年7到8月,多家银行已经密集落地了相关产品。
中国银行广州分行推出了广东省首个“中银·算力Token贷”,拆成三个子产品:供给贷、应用贷、服务贷,分别对应算力产业链上的不同角色。单户最高授信3000万元,最长3年。
到8月中旬,已经落地授信超过2800万元,服务了6家小微企业。
农业银行的动作更早。
浙江分行在传统科创评价模型之外,单独增加了一个“算力赛道模型”,综合评估企业承接的项目、预计算力需求、采购及使用情况、对应订单营收。
江苏银行的“算力贷”把算力算效水平直接引入贷款评分体系。
成都在“算力券”基础上叠加了“算力贷”,以财政补贴资金作为增信保障,企业无需额外抵押担保,单户最高500万元,首笔114万元已经发放。
张家港农商银行则采用“基础授信+算力券增信”模式,基础授信最高1000万,叠加算力券后固定资产贷款额度可达5000万。
这里有一个关键发现:银行并不是“用了多少Token就贷多少钱”。
核心变革:“看资产”转向“看数据”
传统银行信贷的逻辑很简单:看厂房、看土地、看设备,看得见、摸得着、跑不掉。
新的逻辑是什么?
Token消耗量之于AI企业,就像用电量之于工业时代、流量之于互联网时代。
词元的高频调用,一定程度上说明企业订单多、市场接受度高、客户黏性强。评价轻资产、缺抵押、重研发的AI企业,看词元消耗量比看厂房设备更有效。
这意味着一个更深层的转变:从静态存量资产评估,转向动态经营流量评估。信用锚点从“你有什么值钱的”,变成了“你到底干了多少活”。
这不是简单增加一个指标,而是重建一套评分卡。
农行浙江分行做的就是这个事:在通用科创模型之外,加了一个专门针对算力赛道的模型。
中信银行广州分行的做法更“笨”一些——从合同、流水、报税多渠道交叉验证,通过订单统计采购和销售量,通过企业流水统计收款情况,通过纳税申报核实收入及利润。
银行重新定义“信用”的开端
“Token贷”的意义不在于它现在能做多大。
中国银行广州分行2800万的授信规模,放在整个银行业里微不足道。
它的意义在于,它标志着一种转变的开始。
当企业的核心资产从厂房设备变为数据、算力和经营流量,银行的授信逻辑必须随之改变。
这条路能不能走通,取决于三个问题的答案:Token数据能不能变得可信、可审计?风控模型能不能经受住一个完整周期的考验?以及,银行愿不愿意为了“看不见的资产”,重建一套完全不同的能力体系。
Token贷不是答案,它是一个问题的开始。