数据集团扎堆上线词元交易中心:半年冒出十几个,一个月连开两三家,是真需求还是新一轮重复建设?
从3月23日,中国发展高层论坛2026年年会上,国家数据局局长刘烈宏做了一件看似简单的事:给Token定了中文名,叫“词元”。
但真正有分量的是后半句——他说词元不仅是智能时代的“价值锚点”,更是连接技术供给与商业需求的“结算单位”。
“结算单位”四个字,意味着词元从一个技术术语,变成了可以计量、定价、交易的东西。
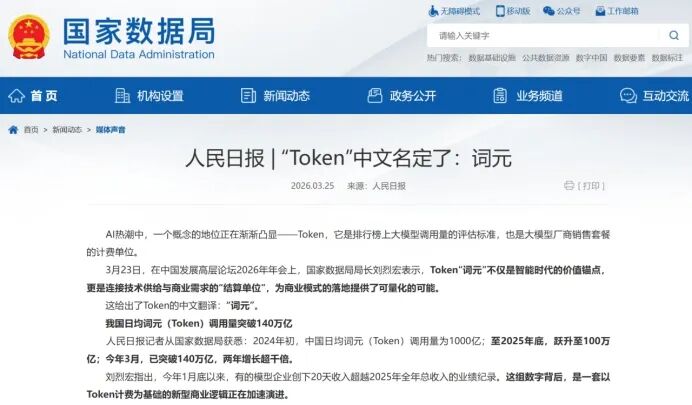
新华每日电讯的评价很直接:“我国人工智能正在从‘能力布局’迈向‘能力结算’”。
同期公布的数据更是让所有人坐不住:中国日均词元调用量突破140万亿,而2024年初这个数字还只是1000亿,两年增长超千倍。
需求端已经爆发了。供给端不动,说不过去。
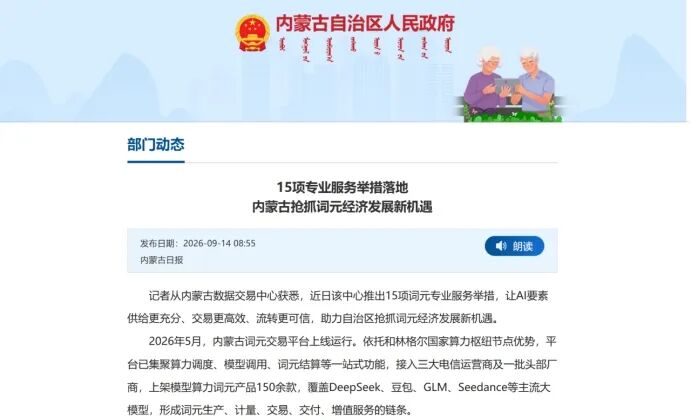
首站出现在5月。
内蒙古依托和林格尔国家算力枢纽节点,上线了全国首个省级词元交易平台,首批上架150余款模型算力词元产品,覆盖DeepSeek、豆包、GLM等主流大模型。
但真正的爆发从7月底开始。
7月28日,国家数据局副局长余英公开表态:“鼓励基于词元应用的商业模式创新,探索词元交易等新型交易模式”。
政策信号一放,各地立刻行动。
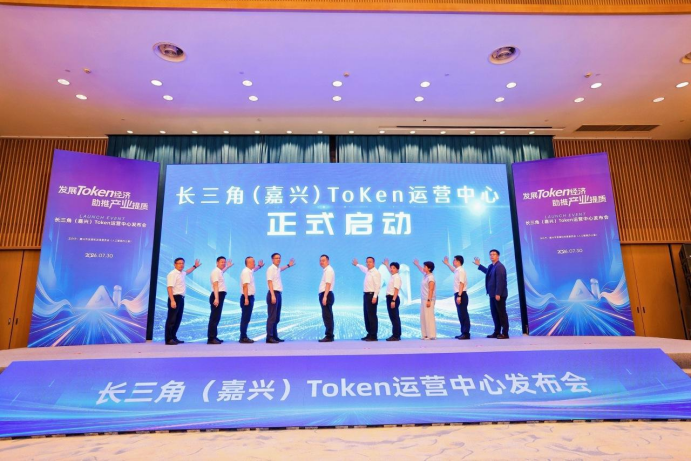
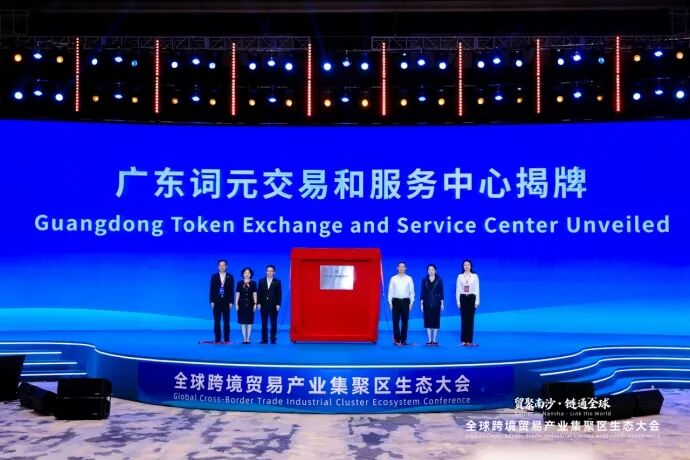
7月30日,长三角(嘉兴)Token运营中心与广东词元交易和服务中心在同一天揭牌。
8月,苏州、绍兴、金华、湖州、扬州接连落地。据不完全统计,仅江浙两省在7-8月就新增了至少7个冠以“Token运营中心”名称的平台。
核心一句话:词元不只是卖 AI 接口,它绑着算力、公共资源、数据要素、合规风控,这件事天然适合国资牵头,民营单独很难扛。
第一,手里有核心家底:算力、公共平台、政府场景
地方数据集团基本都是省级 / 市级国资平台。
省里建的算力中心、AI 公共服务平台,大多在国资手里;
政府手里的公共数据开放、政务场景(政务 AI、企业服务),只有国资更容易对接落地;
词元平台要把算力调度 + 模型接入 + 词元计量 + 交易结算串在一起。 民营公司单独做,很难拿到这么多跨部门资源。
第二, 数据要素这件事,优先要稳、合规,而不是单纯赚快钱
词元属于数据要素市场化试点,国家很看重安全、数据合规、防止炒作。
如果交给纯民企:容易出现把词元包装成金融产品、炒作、乱定价、数据泄露的风险;
地方国资的定位是做基础设施、公共服务平台,不是单纯追逐暴利。
国资牵头,方便监管落地,守住底线(比如严禁词元金融化、炒作)。
第三,承担区域产业任务,是地方数字经济的抓手
地方政府目标:拉动本地 AI 产业、吸引大模型企业落地、盘活闲置算力。
国资平台不以短期盈利为第一目标,可以投入资金建平台、补贴生态,吸引模型厂商入驻;
任务是打造本地 AI 生态:像湖北这次汇聚 326 家生态伙伴,就是靠国资牵头去对接上下游。
民企做这件事,前期投入巨大、回本周期很长,很难坚持做生态。
第四, 跨部门协调能力强
词元平台涉及:发改、网信、工信、政务、数据局、算力中心、数据交易所。 民营企业去协调各个政府部门,难度极高。
地方国资本身就是政府授权的平台公司,协调效率高,能打通各个环节。
第五,不是说民企不能参与,而是国资搭台,民企唱戏
国资:建平台、建算力、统一账户、交易结算、整体运营;
民企大模型厂商、AI 公司:入驻平台上架模型,提供服务;
企业客户:在平台买词元、调用模型。
三、各地打法:分化是表象,同质化是底色
表面上看,各地平台确实打出了不同的牌。
内蒙古打的是“绿色”和“跨境”。
依托超85%的绿电使用率,推出绿色词元认证服务,同时启动词元出海,面向俄蒙及“一带一路”国家做“数字口岸”。
广东打的是“规则”。依托广州数据交易所,定位是“词元交易的组织方和规则制定者”。用他们自己的话说:“词元交易市场当前不缺参与方,缺的是一个不卖自己产品、不偏袒任何一方的独立角色”。
而占绝大多数的地级市平台,打的是“属地服务”。
嘉兴的“五个统一”——统一API入口、统一Token计量、统一费用结算、统一政策抵扣、统一安全审计——几乎成了标准话术。
四、各地平台重复建设
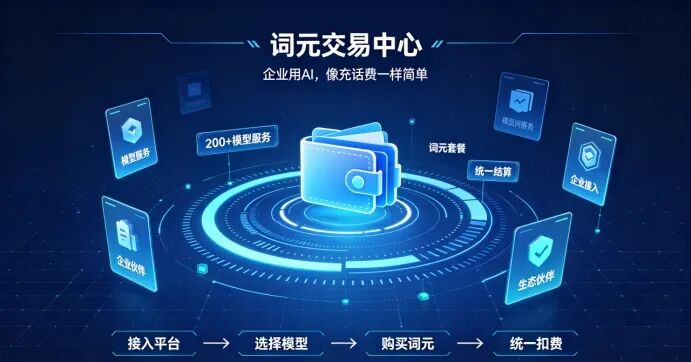
核心问题是很多平台长得太像,容易变成一个个“信息孤岛”。
确实存在重复内卷。
不少省市的词元平台做的事几乎一模一样:上架同一批通用大模型,功能都是企业注册、买词元套餐、统一账户调用,界面和模式基本就是换个省份名字再加点本地补贴。
企业如果是全国性公司,在湖北开一个账户,到广东又要重新开户签合同,A平台的词元不能拿到B平台用,等于多了好几个互不相通的小市场。
这就像当年一窝蜂建数据交易所,很多地方挂牌热闹但真实交易很少。
但有一部分是差异化分工,不算重复。
业内提倡错位布局:内蒙古这类绿电充足的地方主打“词元工厂”,依托超85%绿电使用率推出绿色词元认证;
广东侧重词元出海和跨境AI服务;
嘉兴、温州面向本地制造业做普惠服务。
有的地方适合生产词元,有的适合卖词元给本地企业,不是每个地方都要从头到尾做全套。
重复建设的麻烦是实实在在的。 标准不互通,每个平台自己定计量口径;
资源浪费,系统开发、招商、运营各搞一套,但上架模型高度重合;企业跨区域使用反而多一套对接成本。
如何避免同质化竞争、实现可持续运营? 将是所有入局者面临的共同课题
本文选题来源于网络公开报道,内容观点及延伸分析均基于官方文件及相关公开资料。趋势分析部分属于作者个人观点,仅作行业观察,不构成投资与商业决策建议。转载请标明来源。