全国日均Token消耗量突破175万亿,银行终于找到了替代房产抵押物的新锚——什么是“Token贷”?
2026年8月14日广东
首个词元经济专项金融产品“Token贷”在广州海珠区发布。
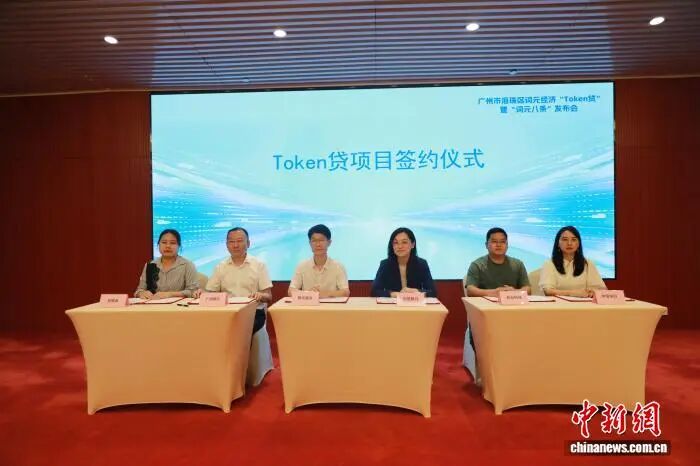
中国银行广州分行针对海珠区算力中小微企业推出的“算力Token贷”,可按企业合同或词元消耗量核定授信额度,最长三年、最高3000万元。
7月以来,仅中行广州分行通过政银企对接落地的授信金额就超过2800万元。
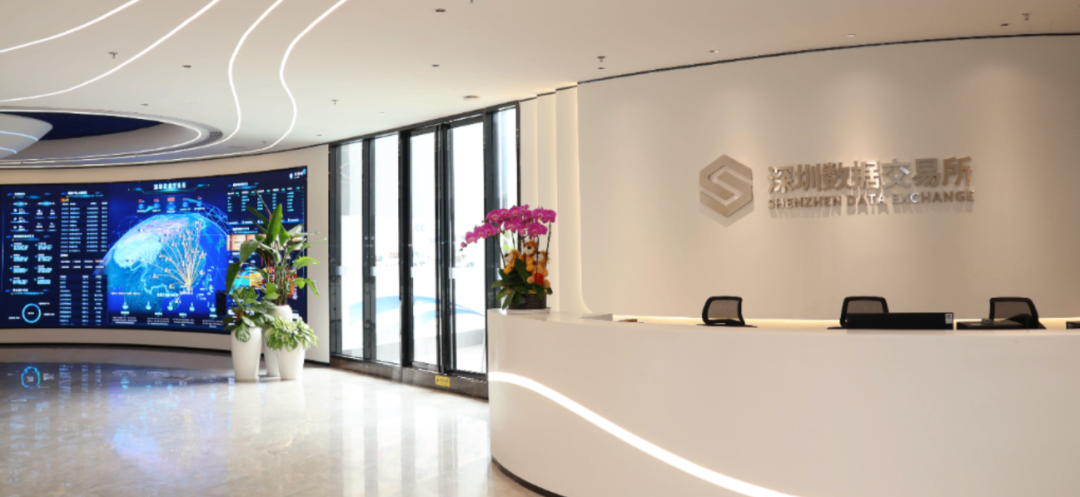
交通银行深圳分行联合深圳数据交易所上线数据资产融资服务,前期试点已为优钱科技等4家企业累计投放4000万元。
过去三十年,中国金融体系的信用锚点几乎只有一个——不动产。
企业贷款靠房产抵押,个人贷款靠房产背书,地方融资靠土地财政。
这套逻辑养出了一个以“砖头”为终极信用的经济体系。
而Token贷的出现,第一次让“数字流量”具备了与“物理资产”同等的信用价值。
如果只看Token贷,容易把它理解成一个金融领域的“小创新”。
但把它放进整个要素市场改革的坐标系里看,格局完全不同。
2026年被国家数据局定义为“数据要素价值释放年”。
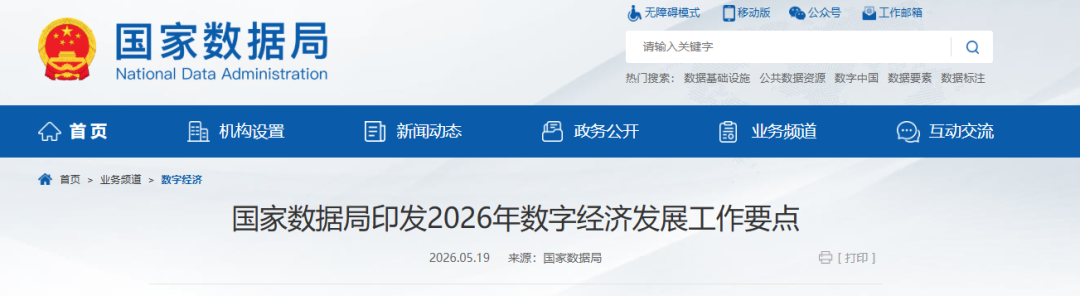
5月,国家数据局印发《2026年数字经济发展工作要点》,明确要“加快建立全国统一数据产权登记制度”。
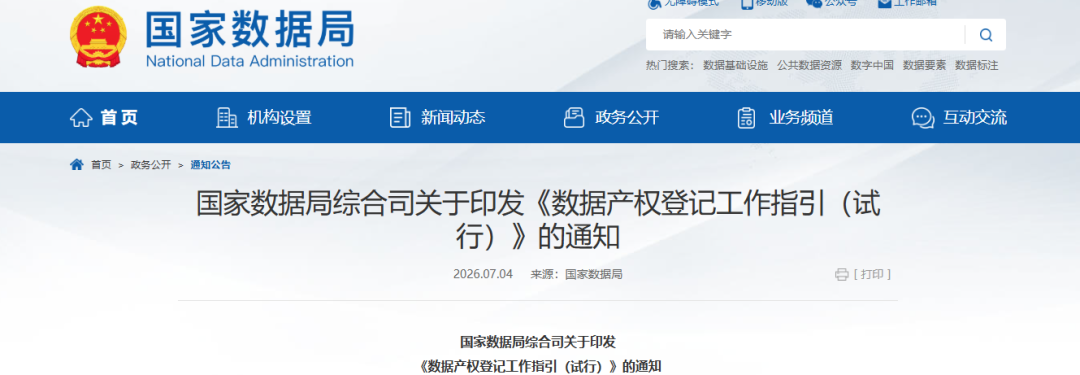
7月1日,《数据产权登记工作指引(试行)》正式发布,全国统一的数据产权登记制度框架初步确立。
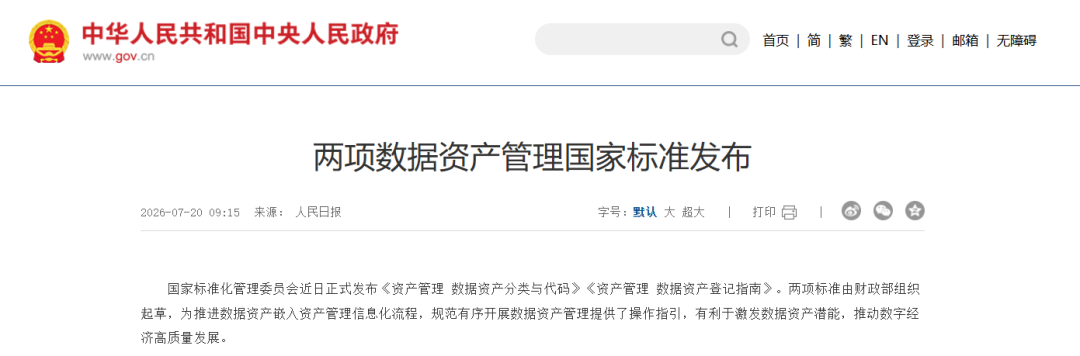
7月,两项数据资产国家标准——《资产管理 数据资产分类与代码》和《资产管理 数据资产登记指南》发布,9月1日起正式实施。
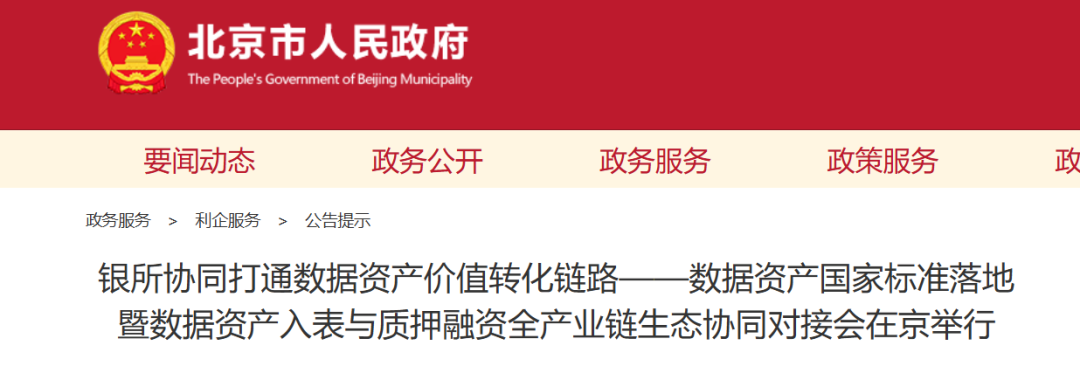
9月1日当天,邮储银行北京分行与中国技术交易所签署战略合作协议,依托区块链平台实现数据全流程上链存证,为完成确权登记的企业提供数据资产质押融资。
Token贷不是凭空冒出来的。
它是这一整套制度基建的“出水口”——产权能登记了,资产能入表了,标准能参照了,银行才敢拿Token当信用凭证。
更值得关注的是各地的落地密度:
江苏推出“苏数贷”,单户最高可贷1000万元;
新疆落地首笔数据资产质押绿色贷款1000万元;
雄安新区完成首笔数据资产质押贷款200万元;
乌海市首笔数据资产质押融资300万元落地;
河北沧州发放数据资产质押贷款300万元;
山东恒丰银行“恒数通”为山东黄金矿业发放1000万元数据资产质押贷款。
从一线城市到县域,从东部沿海到西北边疆,数据资产金融化的触角正在以惊人的速度蔓延。
这不是一个局部试点,这是一个全国性的要素价值重估运动。
任何犀利的分析都不能只唱赞歌。Token贷密集落地的同时,风险同样在加速积累。
招联首席经济学家董希淼点出了三个核心风险:
Token数据易被“刷单”或无效调用虚增,缺乏统一审计标准;
AI业务Token消耗常有脉冲式特征,项目结束即骤降,易引发贷后误判;
企业消耗量大但利润微薄,若银行过度依赖单一指标,可能高估还款能力。
词元价格波动大,过度依赖单一指标可能高估客户还款能力。
还有一个更隐蔽的风险——电商流水是已实现的资金流,而Token消耗只是业务活跃度指标。
前者是真金白银,后者是“流量热度”。
把流量热度直接等同于还款能力,中间隔着一道“变现效率”的鸿沟。
一家AI公司每天消耗上亿Token,如果全是免费用户的调用,现金流可能仍然是负数。
长期以来,中国的要素市场存在一个结构性矛盾——土地、劳动力、资本都有了相对成熟的定价和流通机制,但数据这个最富时代感的要素,始终卡在“确权-估值-流通”的死循环里。
企业手里握着海量数据,却无法像拿着房产证一样去银行融资。
Token贷的密集落地,本质上是在打通“数据资源→数据资产→数据资本”的最后一公里。
2026年3月,全国日均词元调用量已突破140万亿,较2024年初增长超千倍。
到6月,这个数字超过175万亿。
如此庞大的“数字流量”如果不能转化为金融信用,将是整个经济体系的效率损失。
从《数据产权登记工作指引》到两项国家标准,从“数据要素价值释放年”的定调到各地Token贷的密集落地,时间线高度紧凑。
国家在数据要素市场化配置上展现出的推进速度,几乎可以用“争分夺秒”来形容。
过去,信用是“有产者”的特权——你有房子,银行才信你。
未来,信用可能越来越属于“有数据者”——你有真实的业务流量、有持续的Token消耗、有可追溯的算力记录,银行就愿意把真金白银交到你手上。
当AI产业以指数级速度扩张,当数据成为核心生产要素,金融体系如果不跟着变,就是在用19世纪的工具服务21世纪的经济。
Token贷密集落地的2026年——信用不再只属于拥有砖头的人,也开始属于创造流量的人。
当然,前提是——那些Token是真的,那些流量是实的,那些风控模型是经得起考验的。